Domain hoergeraeteleasing.de kaufen?
Wir ziehen mit dem Projekt
hoergeraeteleasing.de um.
Sind Sie am Kauf der Domain
hoergeraeteleasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hoergeraeteleasing.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Kompis, Martin: AudiologieAudiologie , Auch in der nunmehr 5. Auflage bleibt das Lehrbuch eingängig und kompakt in Struktur und Inhalt. Martin Kompis hat den Inhalt vollständig überarbeitet, aktualisiert und ergänzt. So ist unter anderem ein Abschnitt über das Richtungshören neu hinzugekommen, und die Kapitel über Hörgeräte und Cochlea Implantate wurden aktualisiert und dem Stand der Technik angepasst. Im Zusatzmaterial, das online in der Mediathek des Hogrefe Verlags zur Verfügung steht, finden Sie neben einer Audiometrie-Übungs-Software und zahlreichen Hörbeispielen fertige PowerPoint-Präsentationen mit sämtlichen Abbildungen und Tabellen des Buches zur didaktischen Nutzung im Unterricht. Martin Kompis präsentiert Audiologie als interdisziplinäres Wissensgebiet: Er richtet sein Buch gleichermaßen an Mit-arbeitende in Gesundheitsberufen, Studierende der Logopädie und der Medizin, an Ingenieur_innen und Hörgeräteakustiker_innen - kurzum an alle, die in Kontakt mit diesem -interessanten Feld treten. Anschaulich und in einer einfachen, verständlichen Form, vielfach unter Zuhilfenahme von Illustrationen und Grafiken, führt er die Leser_innen in die wichtigsten Grund-lagen und aktuellen Methoden der Audiologie ein. Behandelt werden u.a. folgende Themen: ¿Grundlagen der Akustik ¿Anatomie und Physiologie ¿Hörstörungen ¿Reinaudiometrie ¿Sprachaudiometrie ¿Tympanometrie ¿Otoakustische Emissionen ¿Auditorisch evozierte Potentiale ¿Hörgeräte ¿Cochlea Implantate Das Zusatzmaterial zu diesem Buch kann nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage 2022, Erscheinungsjahr: 20220711, Produktform: Kartoniert, Autoren: Kompis, Martin, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage 2022, Seitenzahl/Blattzahl: 264, Abbildungen: 97 Abbildungen, Keyword: Reintonaudiometrie; HNO; Sprachaudiometrie; Vertäubung; Tympanometrie; Gehör; Tinnitus; Störschall; otoakustische Emissionen; Hörgeräte; Methoden; Cochlea-Implantate, Fachschema: Gehör - Audiologie~Hören / Gehör~Gesundheitsberufe~Medizinalfachberufe~Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Krankenpflege~Pflege / Krankenpflege~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Medizinische Berufe~Sprachstörungen und Therapie~Fachkrankenpflege~Medical assistants / Physiciansâ assistants, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Audiologie, Otologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 222, Breite: 152, Höhe: 17, Gewicht: 442, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2453555, Vorgänger EAN: 9783456855530 9783456852829 9783456846293 9783456840611, Alternatives Format EAN: 9783456962450 9783456762456, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
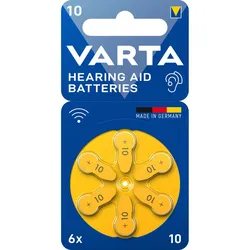
Batteriesatz kompatibel Ace primax 6x 1,45V für Hörgeräte Hörsysteme BatteryKopie von Batterie kompatibel Dream D-CIC Micro D-m CB HdO System Hörgerät Zink #1 Die VARTA Hearing Aid Batterie 10 PR70 ist Teil des Premium-Sortiments von VARTA und bietet eine herausragende Energieversorgung für Standard- und Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglichen diese Batterien Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien von VARTA liefern eine stabile Spannung, die sich ideal für drahtloses Streaming und eine effiziente Verbindung mit Audiogeräten eignet. Dadurch wird eine klare Klangqualität gewährleistet. Darüber hinaus verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges, auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Verbrauchern ihre Unabhängigkeit ermöglicht. Die VARTA Hearing Aid Batterien sind in verschiedenen Größen erhältlich und bieten eine lang anhaltende und zuverlässige Leistung. Sie sind quecksilberfrei und bieten bis zu 85 % mehr Energie im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0.* Dadurch haben Sie eine längere Laufzeit von bis zu 60 Stunden für Batterien vom Typ 675 im Vergleich zur Hörgerätenorm MAD nach IEC 60086-2 Ed. 14.0.** Mit der VARTA Hearing Aid Batterie können Sie sich auf eine garantiert hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren verlassen. Die Batterien werden in Deutschland hergestellt und erfüllen die strengen Qualitätsstandards der Marke VARTA. Die Batterien sind mit einer kräftigen Farbkodierung und deutlich sichtbaren Größenbezeichnungen auf dem Blister und der Batterielasche versehen. Sie werden in einer praktischen Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe geliefert. Die hochwertige, doppellagige Blisterkarte ist mit einem Anti-Diebstahl-Siegel ausgestattet, das zusätzliche Sicherheit bietet. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 10 PR70 und profitieren Sie von ihrer stabilen Spannung, klarem Klang und zuverlässigen Leistung für Ihr Hörgerät. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt mAh: 105 mAh VPE: Blister (6) Höhe (netto): 3,6 mm Durchmesser (netto): 5,8 mm Nettogewicht: 0,3 g IEC-Bezeichnung: PR70 / PR5362,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
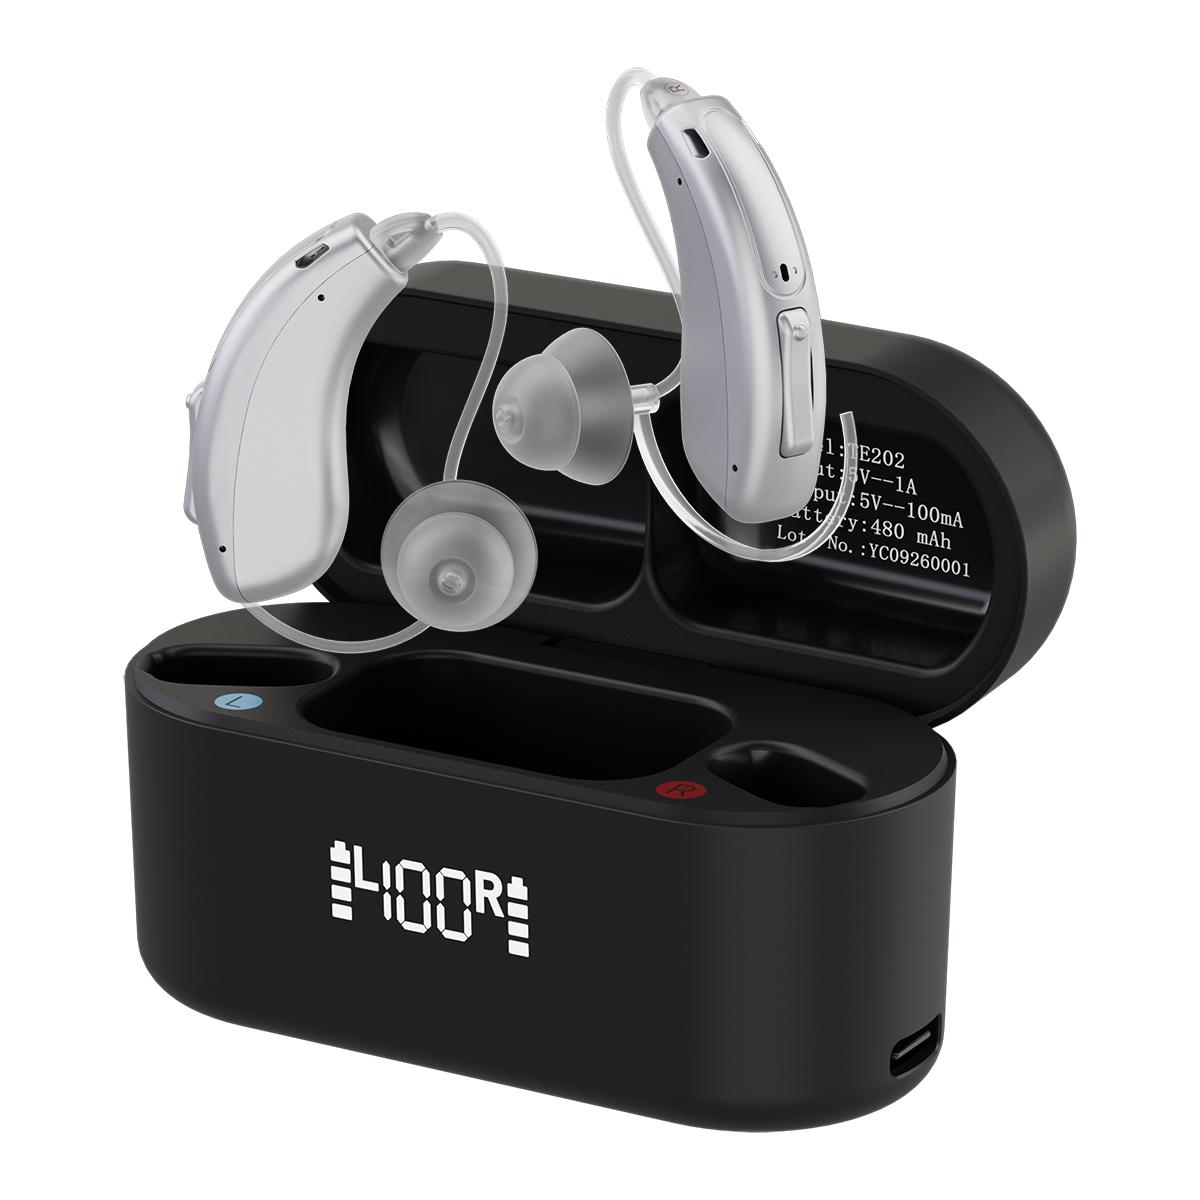
Retekess TE202 Hörhilfen, Wiederaufladbarer Digitaler Audioverstärker, 4-Fache Geräuschunterdrückung, HiFi-Audio mit 32 Kanälenm,für senioren FamilienDie Retekess TE202 Hörgeräte bieten High-Fidelity-Klang, intelligente Geräuschunterdrückung und eine Speicherfunktion für personalisiertes Hören. Die mehrkanalige digitale Verarbeitung sorgt für klaren Klang. Mit einer Batterielebensdauer von 80 Stunden, Schutzklasse IP65 und ergonomischem Komfort sind sie für den ganztägigen Gebrauch ausgelegt.Eigenschaften:Klangqualität in High-Fidelity-Qualität:Diese Verstärker verfügen über 16-Kanal-WDRC und 32-Kanal-ED, um eine Klangqualität in High-Fidelity-Qualität mit einer Verzerrungsrate von nur 2 % zu liefern und so in jeder Umgebung für klaren Klang zu sorgen.Fortschrittliche Audiotechnologie:Intelligente Klangsteuerung:Kein Rückkopplungseffekt:Diese Verstärker starten in nur 8 Sekunden und erzeugen beim Einschalten keine Rückkopplung, sodass Sie ein ungestörtes und angenehmes Hörerlebnis genießen können.Linderung von Tinnitus:Diese Tonverstärker verfügen über einen Tinnitus-Maskierungsmodus, der mit beruhigendem weißen Rauschen die durch T309,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompis, Martin: AudiologieAudiologie , Auch in der nunmehr 5. Auflage bleibt das Lehrbuch eingängig und kompakt in Struktur und Inhalt. Martin Kompis hat den Inhalt vollständig überarbeitet, aktualisiert und ergänzt. So ist unter anderem ein Abschnitt über das Richtungshören neu hinzugekommen, und die Kapitel über Hörgeräte und Cochlea Implantate wurden aktualisiert und dem Stand der Technik angepasst. Im Zusatzmaterial, das online in der Mediathek des Hogrefe Verlags zur Verfügung steht, finden Sie neben einer Audiometrie-Übungs-Software und zahlreichen Hörbeispielen fertige PowerPoint-Präsentationen mit sämtlichen Abbildungen und Tabellen des Buches zur didaktischen Nutzung im Unterricht. Martin Kompis präsentiert Audiologie als interdisziplinäres Wissensgebiet: Er richtet sein Buch gleichermaßen an Mit-arbeitende in Gesundheitsberufen, Studierende der Logopädie und der Medizin, an Ingenieur_innen und Hörgeräteakustiker_innen - kurzum an alle, die in Kontakt mit diesem -interessanten Feld treten. Anschaulich und in einer einfachen, verständlichen Form, vielfach unter Zuhilfenahme von Illustrationen und Grafiken, führt er die Leser_innen in die wichtigsten Grund-lagen und aktuellen Methoden der Audiologie ein. Behandelt werden u.a. folgende Themen: ¿Grundlagen der Akustik ¿Anatomie und Physiologie ¿Hörstörungen ¿Reinaudiometrie ¿Sprachaudiometrie ¿Tympanometrie ¿Otoakustische Emissionen ¿Auditorisch evozierte Potentiale ¿Hörgeräte ¿Cochlea Implantate Das Zusatzmaterial zu diesem Buch kann nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage 2022, Erscheinungsjahr: 20220711, Produktform: Kartoniert, Autoren: Kompis, Martin, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage 2022, Seitenzahl/Blattzahl: 264, Abbildungen: 97 Abbildungen, Keyword: Reintonaudiometrie; HNO; Sprachaudiometrie; Vertäubung; Tympanometrie; Gehör; Tinnitus; Störschall; otoakustische Emissionen; Hörgeräte; Methoden; Cochlea-Implantate, Fachschema: Gehör - Audiologie~Hören / Gehör~Gesundheitsberufe~Medizinalfachberufe~Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Krankenpflege~Pflege / Krankenpflege~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Medizinische Berufe~Sprachstörungen und Therapie~Fachkrankenpflege~Medical assistants / Physiciansâ assistants, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Audiologie, Otologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 222, Breite: 152, Höhe: 17, Gewicht: 442, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2453555, Vorgänger EAN: 9783456855530 9783456852829 9783456846293 9783456840611, Alternatives Format EAN: 9783456962450 9783456762456, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.